
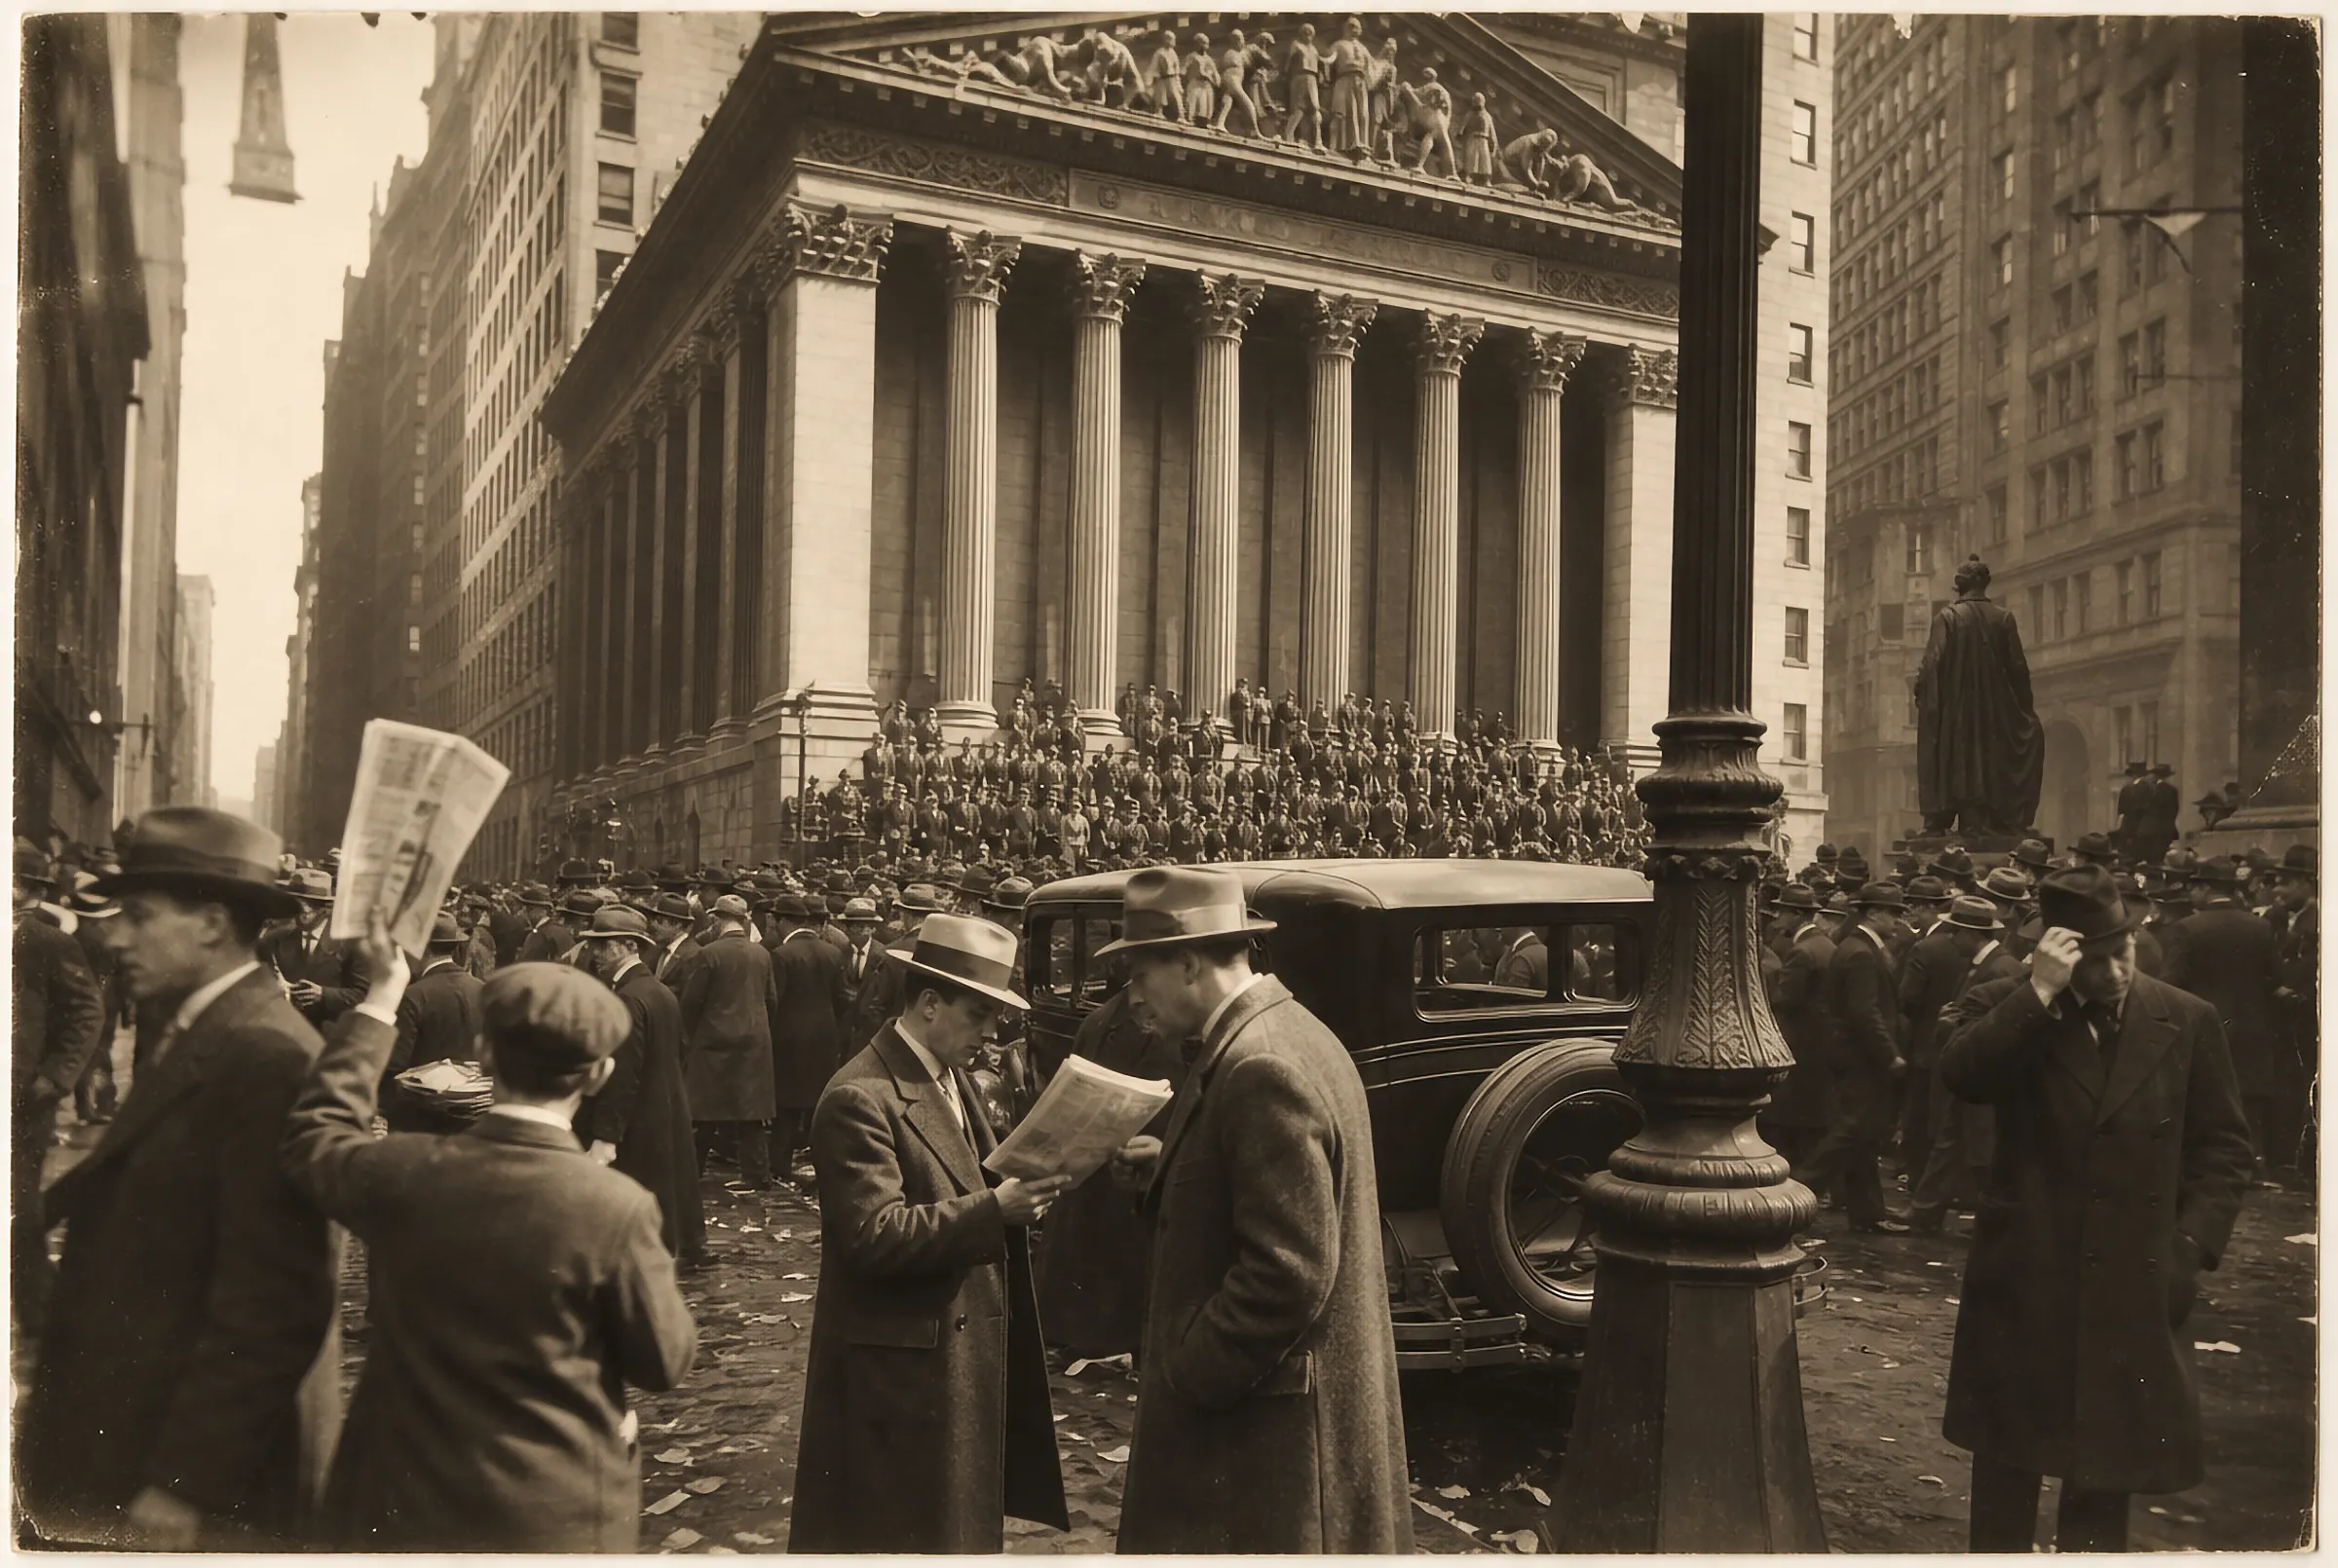
Le krach de 1929, quand la parole ne valait pas plus que les titres qu’elle vantait.
La notion de due diligence occupe aujourd’hui une place centrale dans les opérations financières, d’acquisition ou d’investissement, les audits d’entreprise et les processus de conformité.
Pourtant, ce concept, devenu incontournable dans les milieux économiques et juridiques, possède une histoire bien plus ancienne que ne le laisse penser son usage actuel.
Retracer son évolution permet de comprendre pourquoi la due diligence est devenue un pilier de la gouvernance moderne, un instrument de transparence et un rempart essentiel dans un environnement où les risques sont multiples et souvent invisibles.
Un peu d’histoire
L’expression due diligence est ancienne dans le droit anglais, où le dictionnaire Merriam-Webster la cite dès 1598. Son acception actuelle date du XIXe siècle, à une époque où les marchés financiers commençaient à se structurer et où les premières grandes sociétés anonymes voyaient le jour.
Les investisseurs, confrontés à des entreprises dont ils ne pouvaient plus connaître personnellement les dirigeants, ont progressivement exigé des mécanismes de vérification. Le terme entre dans l’usage courant avec le Securities Act de 1933 aux États-Unis, adopté après le krach de 1929.
Ce texte impose aux émetteurs de titres financiers une obligation de transparence et introduit la notion de « reasonable investigation » (que la pratique nommera due diligence), permettant à un intermédiaire financier de démontrer qu’il a pris des mesures raisonnables pour vérifier l’exactitude des informations fournies.
À l’origine, la due diligence est donc un outil de protection contre la fraude et les déclarations trompeuses, conçu pour restaurer la confiance dans les marchés.
Au fil du XXe siècle, la due diligence s’étend au-delà du secteur financier pour devenir une pratique standard dans les fusions et acquisitions.
À partir des années 1970, avec l’augmentation des opérations transnationales et la complexification des structures d’entreprise, les acheteurs commencent à exiger des audits approfondis couvrant les finances, les contrats, les actifs, les passifs, les litiges potentiels et la conformité réglementaire.
La due diligence devient alors un processus multidisciplinaire, mobilisant juristes, comptables, ingénieurs, spécialistes des risques et experts sectoriels. Elle n’est plus seulement une vérification documentaire, mais une véritable enquête structurée visant à comprendre la réalité opérationnelle d’une organisation, et donc le crédit que l’on peut lui accorder.
Et maintenant ?
L’entrée dans le XXIe siècle marque une nouvelle transformation.
Les crises financières, les scandales de gouvernance, les cyberattaques et l’essor du numérique élargissent encore le périmètre de la due diligence.
Les entreprises doivent désormais démontrer leur résilience, leur maturité numérique, leur gestion des données et des technologies, leur exposition aux risques cyber et leur conformité aux réglementations internationales.
La due diligence technique, autrefois marginale, devient un volet essentiel, notamment pour les PME qui doivent prouver la solidité de leurs infrastructures et la fiabilité de leurs processus internes. Sans oublier le sérieux des nouveaux produits qu’elles proposent quand elles cherchent à lever des fonds.
Dans ce contexte, la due diligence n’est plus seulement un outil d’évaluation préalable à une transaction, mais un instrument de pilotage stratégique permettant d’anticiper les vulnérabilités et de renforcer la gouvernance.
Parallèlement, la montée des préoccupations sociétales et environnementales conduit à l’émergence de la due diligence ESG qui évalue les critères Environnementaux, Sociaux et de Gouvernance.
Les entreprises sont désormais aussi évaluées sur leurs pratiques sociales, leur impact environnemental, leur gestion des droits humains et leur transparence éthique. Cette évolution est particulièrement marquée en Europe, et donc en Suisse, où les législations sur la responsabilité des entreprises se renforcent.
La due diligence devient un levier de conformité, mais aussi un élément de réputation et de compétitivité. À partir d’une certaine taille, une organisation incapable de démontrer la qualité de ses pratiques ESG s’expose à des risques juridiques, financiers et réputationnels majeurs.
Appliquée à de nombreux secteurs
Aujourd’hui, la due diligence est un concept global, transversal et dynamique.
Elle s’applique aux acquisitions, aux partenariats, aux fournisseurs, aux investissements, aux recrutements stratégiques et même aux projets numériques : elle repose sur une logique simple, vérifier, comprendre, anticiper.
Mais derrière cette simplicité apparente se cache une exigence méthodologique élevée.
Une due diligence efficace ne se limite pas à collecter des documents ; elle consiste à analyser, contextualiser, croiser les informations, à identifier les signaux faibles et à formuler des recommandations opérationnelles.
Elle exige une vision systémique de l’organisation et une capacité à détecter les incohérences, les zones d’ombre et les risques émergents, et surtout une expertise technologique indépendante.
Dans un monde où les entreprises évoluent dans des environnements complexes, interconnectés et soumis à des pressions réglementaires croissantes, la due diligence est devenue un instrument de lucidité. Elle permet de prendre des décisions éclairées, de réduire l’incertitude et de renforcer la confiance entre les acteurs économiques.
Son histoire, marquée par les crises et les transformations du marché, montre qu’elle n’est pas un simple processus administratif, mais un outil de stabilité et de responsabilité. En effet, plus le monde est complexe, plus ses émanations le seront, et bien souvent, hors de portée de la compréhension rapide de ceux qui doivent décider.
Conclusion
Créée pour éclairer les investisseurs voici près d’un siècle, la due diligence est plus contemporaine que jamais, tant les nouveaux concepts défilent à marche forcée : numérisation, IA, cybersécurité, informatique quantique, cryptomonnaies, tant d’univers différents qui nécessitent une vision claire, synthétique, obtenue avec des méthodes rigoureuses, par des experts indépendants, notamment en OSINT, le renseignement en sources ouvertes.
En ce sens, la due diligence est l’une des expressions les plus concrètes de la maturité d’une organisation et de sa capacité à naviguer dans un monde où un minimum de transparence et de cohérence ne sont plus de simples options, mais des conditions de survie.
